Domain kommunale-informationssysteme.de kaufen?
Wir ziehen mit dem Projekt
kommunale-informationssysteme.de um.
Sind Sie am Kauf der Domain
kommunale-informationssysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kommunale-informationssysteme.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Wichtige Informationen für ElternEntdecken Sie die praktische Wickeltasche für Eltern, ideal zum Verstauen von wichtigen Utensilien bei Ausflügen mit den Kleinsten. Diese Tasche bietet ausreichend Platz für Spielzeug, Windeln und andere Notwendigkeiten, sodass Sie alles bequem mitnehmen können. Perfekt für aktive Eltern, die ihre Hände frei haben möchten.377,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modellierung betrieblicher Informationssysteme, Fachbücher von Karl KurbelModellierung ist die Vorstufe zur Softwareentwicklung. Modelle werden vor allem in den frühen Phasen des Entwicklungsprozesses, aber auch in späteren erstellt. Aus den Modellen wird die Gesamtstruktur eines Informationssystems abgeleitet. Das Buch stellt die verschiedenen Modellarten im Zusammenhang vor und zeigt an zahlreichen Beispielen, wie man praktisch modelliert. Behandelt werden Modelle von Geschäftsprozessen, Daten, Funktionen und darüber hinaus von Organisationen, IT-Infrastrukturen und IS-Landschaften. Für jeden Bereich gibt es unterschiedliche Modellierungsansätze, wie Business Process Model and Notation (BPMN) und ereignisgesteuerte Prozessketten für Geschäftsprozesse, Entity-Relationship-Modelle für Daten und Funktionshierarchiediagramme für Funktionen. Ausserdem stellt die Unified Modeling Language (UML) eine breite Palette von Modelltypen zur Verfügung. In dem Buch werden für die betriebliche Praxis wichtigsten Modelle und Diagramme erläutert und die Querbeziehungen aufgezeigt. Da man Diagramme in der Regel mit Hilfe von Softwarewerkzeugen erzeugt, werden auch typische Modellierungswerkzeuge behandelt. Das Buch richtet sich an Einsteiger, sowohl an Studierende (zum Beispiel Wirtschaftsinformatik, Informatik, Betriebswirtschaftslehre) als auch Praktiker, die in Bereichen wie Requirements Engineering, Systemanalyse oder Anwendungsentwicklung tätig werden wollen.64,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommunale Doppik Sachsen, FachbücherDas Fachbuch "Kommunale Doppik Sachsen" bietet eine umfassende Textsammlung, die sich mit dem kommunalen Haushalts- und Rechnungswesen im Freistaat Sachsen beschäftigt. Es richtet sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht und vermittelt fundierte Kenntnisse über die spezifischen Regelungen und Verfahren der Doppik in der kommunalen Verwaltung. Mit einem Umfang von 260 Seiten und in der 9. Auflage, die im Jahr 2025 veröffentlicht wurde, stellt das Buch eine wertvolle Ressource dar. Die Inhalte sind in deutscher Sprache verfasst und decken das Unterthema der allgemeinen Rechtswissenschaft ab. Das Buch hat die Masse von 37 cm in der Höhe und 29,9 cm in der Breite und wiegt 684 Gramm. Es ist sowohl für Studierende als auch für Praktiker geeignet, die sich mit den rechtlichen und wirtschaftlichen Aspekten der kommunalen Doppik auseinandersetzen möchten. Die strukturierte Aufbereitung der Informationen ermöglicht eine gezielte Einarbeitung in die Materie.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Geo-Informationssysteme, Fachbücher von Ralf BillSeit über 30 Jahren sind die Grundlagen der Geo-Informationssysteme das Standardwerk für Studium und Praxis im Bereich Geoinformatik/GIS. Das Lehrbuch zeichnet sich durch seine interdisziplinäre und internationale Betrachtungsweise aus. Der Inhalt wird durch eine Vielzahl von Abbildungen visuell unterstützt. Zahlreiche Beispiele und Aufgaben mit Lösungen ermöglichen die eigenständige Umsetzung des Stoffs, wodurch sich dieses Werk auch ideal zum Selbststudium eignet.96,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Wichtige Informationen für ElternEntdecken Sie die praktische Wickeltasche für Eltern, ideal zum Verstauen von wichtigen Utensilien bei Ausflügen mit den Kleinsten. Diese Tasche bietet ausreichend Platz für Spielzeug, Windeln und andere Notwendigkeiten, sodass Sie alles bequem mitnehmen können. Perfekt für aktive Eltern, die ihre Hände frei haben möchten.377,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modellierung betrieblicher Informationssysteme, Fachbücher von Karl KurbelModellierung ist die Vorstufe zur Softwareentwicklung. Modelle werden vor allem in den frühen Phasen des Entwicklungsprozesses, aber auch in späteren erstellt. Aus den Modellen wird die Gesamtstruktur eines Informationssystems abgeleitet. Das Buch stellt die verschiedenen Modellarten im Zusammenhang vor und zeigt an zahlreichen Beispielen, wie man praktisch modelliert. Behandelt werden Modelle von Geschäftsprozessen, Daten, Funktionen und darüber hinaus von Organisationen, IT-Infrastrukturen und IS-Landschaften. Für jeden Bereich gibt es unterschiedliche Modellierungsansätze, wie Business Process Model and Notation (BPMN) und ereignisgesteuerte Prozessketten für Geschäftsprozesse, Entity-Relationship-Modelle für Daten und Funktionshierarchiediagramme für Funktionen. Ausserdem stellt die Unified Modeling Language (UML) eine breite Palette von Modelltypen zur Verfügung. In dem Buch werden für die betriebliche Praxis wichtigsten Modelle und Diagramme erläutert und die Querbeziehungen aufgezeigt. Da man Diagramme in der Regel mit Hilfe von Softwarewerkzeugen erzeugt, werden auch typische Modellierungswerkzeuge behandelt. Das Buch richtet sich an Einsteiger, sowohl an Studierende (zum Beispiel Wirtschaftsinformatik, Informatik, Betriebswirtschaftslehre) als auch Praktiker, die in Bereichen wie Requirements Engineering, Systemanalyse oder Anwendungsentwicklung tätig werden wollen.64,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Kommunale Doppik Sachsen, FachbücherDas Fachbuch "Kommunale Doppik Sachsen" bietet eine umfassende Textsammlung, die sich mit dem kommunalen Haushalts- und Rechnungswesen im Freistaat Sachsen beschäftigt. Es richtet sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht und vermittelt fundierte Kenntnisse über die spezifischen Regelungen und Verfahren der Doppik in der kommunalen Verwaltung. Mit einem Umfang von 260 Seiten und in der 9. Auflage, die im Jahr 2025 veröffentlicht wurde, stellt das Buch eine wertvolle Ressource dar. Die Inhalte sind in deutscher Sprache verfasst und decken das Unterthema der allgemeinen Rechtswissenschaft ab. Das Buch hat die Masse von 37 cm in der Höhe und 29,9 cm in der Breite und wiegt 684 Gramm. Es ist sowohl für Studierende als auch für Praktiker geeignet, die sich mit den rechtlichen und wirtschaftlichen Aspekten der kommunalen Doppik auseinandersetzen möchten. Die strukturierte Aufbereitung der Informationen ermöglicht eine gezielte Einarbeitung in die Materie.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Geo-Informationssysteme, Fachbücher von Ralf BillSeit über 30 Jahren sind die Grundlagen der Geo-Informationssysteme das Standardwerk für Studium und Praxis im Bereich Geoinformatik/GIS. Das Lehrbuch zeichnet sich durch seine interdisziplinäre und internationale Betrachtungsweise aus. Der Inhalt wird durch eine Vielzahl von Abbildungen visuell unterstützt. Zahlreiche Beispiele und Aufgaben mit Lösungen ermöglichen die eigenständige Umsetzung des Stoffs, wodurch sich dieses Werk auch ideal zum Selbststudium eignet.96,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Integrierte Business-Informationssysteme, Fachbücher von Klaus-Dieter GronwaldEnterprise Resource Planning (ERP), Supply Chain Management (SCM), Customer Relationship Management (CRM), Business Intelligence (BI) und Big Data Analytics (BDA) sind unternehmerische Aufgaben und Prozesse, die durch standardisierte Softwarelösungen unterstützt werden. Dieses Lehrbuch lässt Studierende direkt aus der Businessperspektive anhand eines rollenbasierten Business Games erfahren, wie unternehmerische Aufgaben und Prozesse mit Hilfe standardisierter Softwaresysteme realisiert werden. Dadurch vermittelt es managementorientiertes Denken und Handeln, das für Informatiker, die sich mit geschäftsprozessorientierten IT-Lösungen befassen, unerlässlich ist. Die dritte Auflage des Buches wurde vollständig überarbeitet, neu strukturiert und um aktuelle Themenbereiche wie Blockchains in der Supply Chain und die Beziehung von Big Data Analytics zu Artificial Intelligence und Machine Learning ergänzt. Die Struktur des Buches orientiert sich an der schrittweisen Implementierung und Integration der jeweiligen Informationssysteme aus Unternehmens-, Business- und Managementsicht. Teil I enthält ausführliche Kapitel zu den behandelten Themen mit Online-Tests und -Übungen zu jedem Kapitel. Teil II führt in das Rollenspiel und in die Online-Gaming- und Simulationsumgebung ein. Ergänzendes Unterrichtsmaterial, Präsentationen, Templates und Videoclips stehen online im Gamingbereich zur Verfügung. Die für dieses Buch neu geschaffene Gaming- und Businesssimulation enthält neben der bisherigen Bier-Division neu eine Mineral- und Tafelwasser-Division, eine Soft-Drink-Division sowie ein Fertigungsunternehmen für Barcode-Kassensysteme mit ihren speziellen Geschäftsprozessen und Supply Chains.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
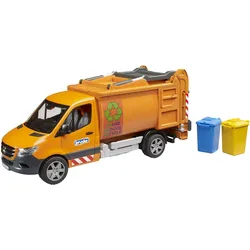
Bruder - MB Sprinter Kommunale MüllentsorgungFür die Müllentsorgung in engen Innenstadtbereichen sowie Fussgängerzonen gibt es ein kompaktes Müllfahrzeug auf Sprinter-Basis. Dieses wichtige Fahrzeug für alle kommunalen Dienstleister erscheint nun neu im Massstab 1:16 bei den Nutzfahrzeugen von BRUDER. Detailgenau wie beim Original lassen sich kleine Mülltonnen und Müllcontainer entleeren. Für Müllsäcke und vergessenen Unrat gibt es zwei seitliche Einwurfklappen. Für die Entleerung der Mülltonnen oder Müllcontainer öffnet sich die obenliegende Fahrzeugabschlussklappe automatisch, wenn die Mülltonnen nach oben zum Entleeren angehoben werden. Nach Entleerung und Absenken der Mülltonnen schliesst sich die Aufbauklappe wieder. Die Entleerung des Fahrzeugs geschieht durch das Entriegeln und Öffnen der Heckklappe und dem Kippen des Fahrzeugaufbaus.46,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.